Fortran – pierwszy język programowania rewolucjonizujący symulacje finansowe
Fortran, znany również jako Formula Translation, wszedł na scenę obliczeniową w 1957 roku, stając się pionierem w automatyzacji złożonych obliczeń. W erze, gdy komputery były jeszcze nowością, a symulacje finansowe opierały się na ręcznych kalkulacjach, ten język zaproponowany przez IBM otworzył drzwi do precyzyjnego modelowania ryzyka inwestycyjnego. Jego prostota i efektywność nie tylko przyspieszyły decyzje biznesowe, ale także położyły fundamenty pod nowoczesne narzędzia analityczne. W tym artykule przyjrzymy się, jak Fortran zrewolucjonizował finanse, umożliwiając naukowcom i analitykom szybkie przetwarzanie danych, które wcześniej pochłaniały tygodnie pracy.
Narodziny Fortrana – od naukowych obliczeń do finansowych innowacji
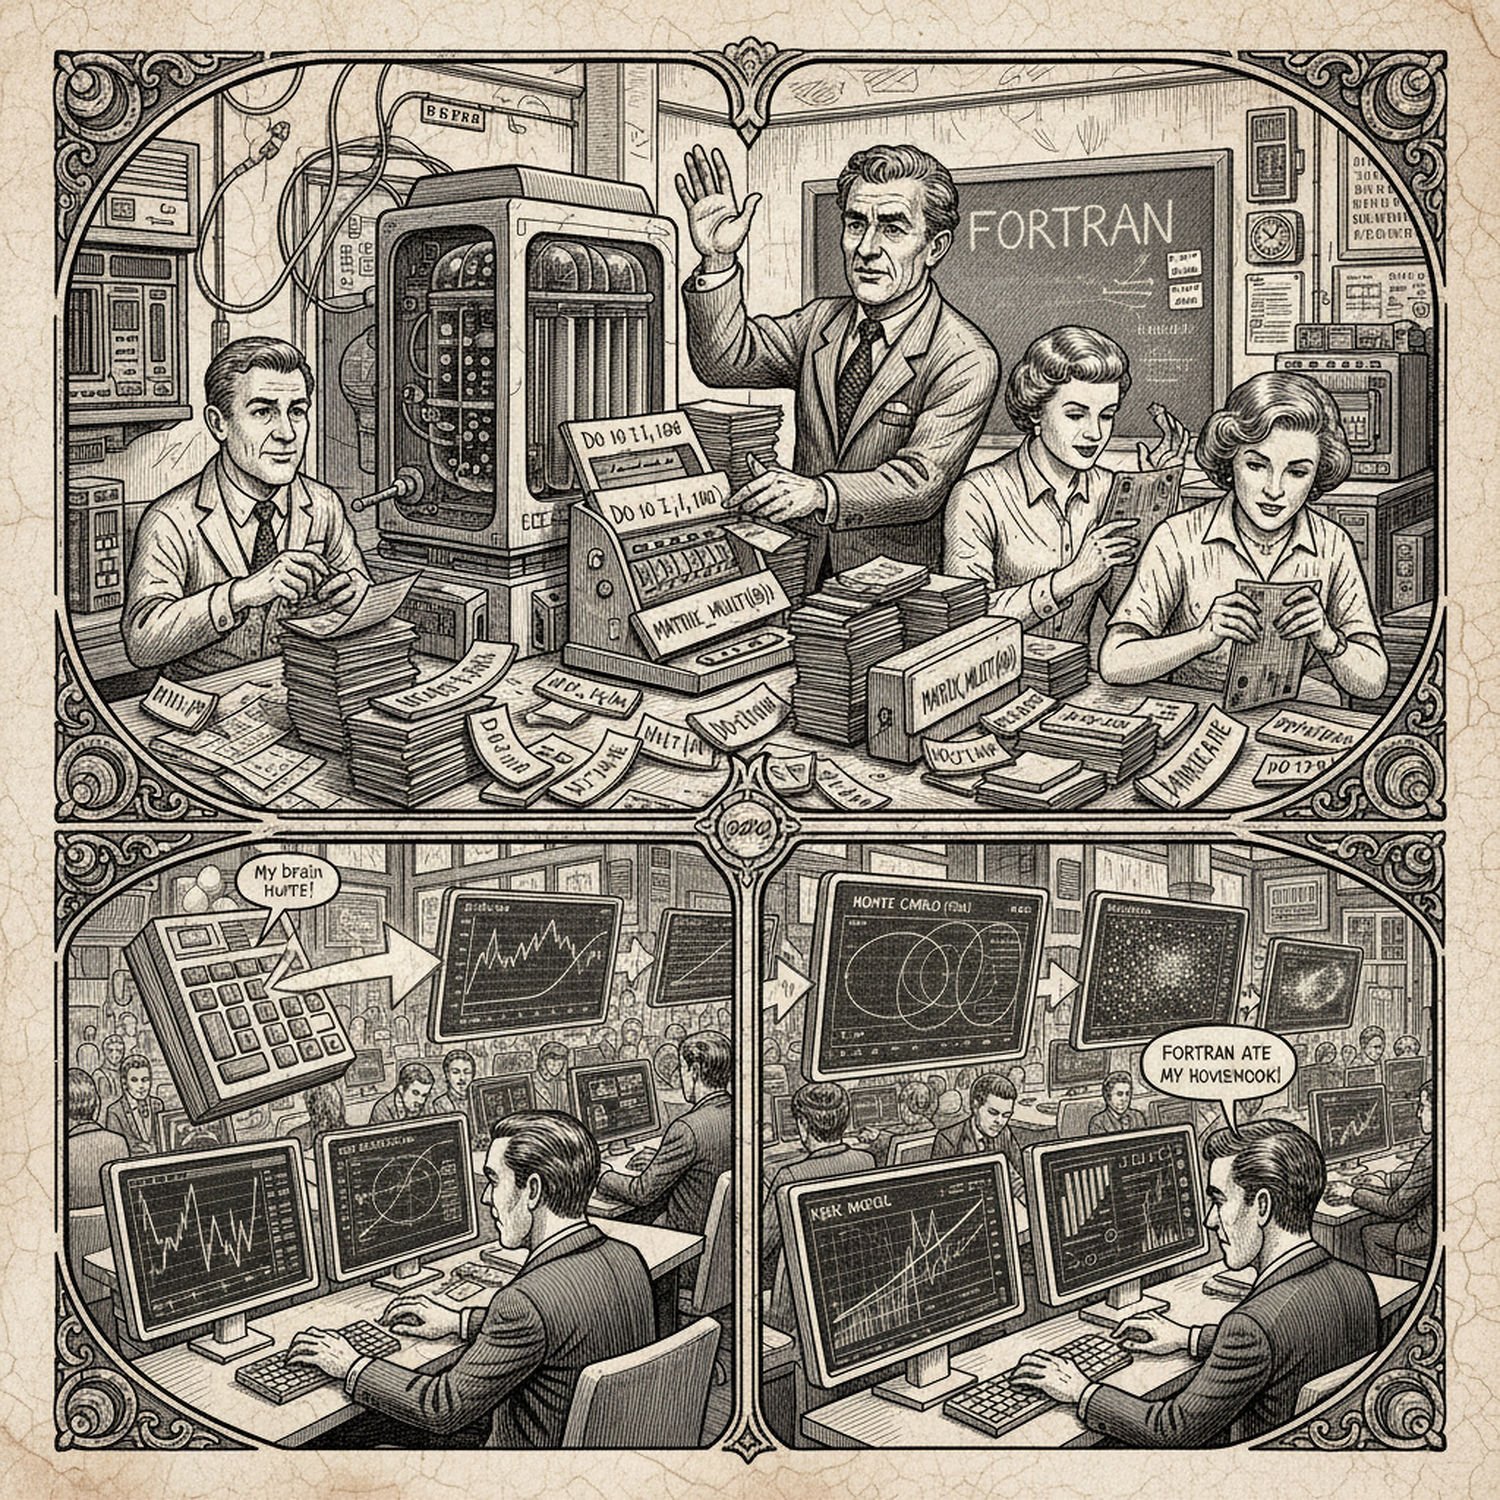
Rozwój Fortrana rozpoczął się w połowie lat 50. XX wieku w laboratoriach IBM w Nowym Jorku. John Backus, lider zespołu, dostrzegł potrzebę języka, który uprości pisanie programów dla wczesnych komputerów, takich jak IBM 704. W tamtych czasach programowanie odbywało się w niskopoziomowym kodzie maszynowym lub asemblerze, co było żmudne i podatne na błędy. Fortran miał być mostem między matematyką a maszyną, skupiając się na formułach naukowych.
Pierwsza wersja, Fortran I, została wydana w 1957 roku. Język ten był zaprojektowany z myślą o inżynierach i naukowcach, ale szybko znalazł zastosowanie w finansach. Wczesne komputery, choć potężne, wymagały optymalizacji, a Fortran oferował kompilator, który tłumaczył kod wysokiego poziomu na efektywny kod maszynowy. To pozwoliło na automatyzację symulacji, które wcześniej opierały się na arkuszach kalkulacyjnych i mechanicznych kalkulatorach.
W kontekście finansowym Fortran umożliwił pierwsze symulacje Monte Carlo, metodę statystyczną do modelowania niepewności. Na przykład, analitycy mogli symulować tysiące scenariuszy cen akcji, uwzględniając zmienne jak inflacja czy stopy procentowe. Bez Fortrana takie obliczenia byłyby niemożliwe na skalę przemysłową. IBM promowało język w sektorze bankowym i ubezpieczeniowym, gdzie precyzja w ocenie ryzyka była kluczowa. Do końca lat 60. Fortran stał się standardem w dużych korporacjach, takich jak Bank of America, gdzie używano go do prognozowania przepływów pieniężnych.
Ewolucja języka nie zatrzymała się na pierwszej wersji. Fortran II w 1958 roku dodał funkcje wejścia-wyjścia, co ułatwiło integrację z bazami danych finansowych. Późniejsze iteracje, jak Fortran IV w 1962 roku, wprowadziły struktury warunkowe i pętle, czyniąc kod bardziej czytelnym. Te ulepszenia sprawiły, że język był idealny do iteracyjnych symulacji, gdzie powtarzano obliczenia dla różnych zestawów danych wejściowych.
Automatyzacja symulacji finansowych – przełom w modelowaniu ryzyka
Przed Fortranem symulacje finansowe były manualne i ograniczone. Analitycy spędzali dni na obliczaniu wariancji portfela inwestycyjnego, używając tablic logarytmicznych. Fortran zautomatyzował ten proces, pozwalając na przetwarzanie milionów operacji na sekundę. Kluczową cechą była obsługa macierzy i wektorów, co było niezbędne do operacji liniowej algebry w finansach.
Weźmy przykład modelowania ryzyka w inwestycjach. W latach 60. ekonomiści jak Harry Markowitz rozwijali teorię portfela, opartą na kowariancji aktywów. Fortran umożliwił implementację algorytmów optymalizacyjnych, takich jak metoda najmniejszych kwadratów, do minimalizacji ryzyka przy maksymalizacji zwrotu. Programiści pisali proste instrukcje, jak DO I=1,1000 dla pętli symulującej 1000 scenariuszy, co radykalnie skróciło czas obliczeń z tygodni do godzin.
W ubezpieczeniach Fortran zrewolucjonizował aktuariatyzm. Symulacje stochastyczne, modelujące przyszłe wypłaty odszkodowań, stały się rutyną. Na przykład, w firmie Prudential Insurance używano Fortrana do prognozowania rezerw kapitałowych, uwzględniając zmienne jak długość życia czy częstotliwość wypadków. Język obsługiwał losowe liczby (random number generators), co było kluczowe dla metod Monte Carlo, gdzie generowano tysiące możliwych przyszłości na podstawie rozkładów prawdopodobieństwa.
Prostota składni Fortrana była jego siłą. Instrukcje jak A = B + C * D bezpośrednio odzwierciedlały równania matematyczne, bez zbędnych abstrakcji. To pozwoliło analitykom finansowym, często bez głębokiego wykształcenia programistycznego, na szybkie prototypowanie modeli. W efekcie decyzje biznesowe, takie jak alokacja kapitału w funduszach hedgingowych, przyspieszyły – zamiast czekać na ręczne kalkulacje, menedżerowie otrzymywali wyniki w czasie rzeczywistym.
Jednak Fortran nie był wolny od ograniczeń. Brak wbudowanego zarządzania pamięcią prowadził do błędów w dużych symulacjach, a brak modularności utrudniał utrzymanie kodu. Mimo to, jego efektywność na hardware’ie epoki – zoptymalizowany dla wektorowych operacji – sprawiła, że stał się nieodzowny w finansach.
Prostota Fortrana jako katalizator decyzji biznesowych
Jedną z największych zalet Fortrana była jego prostota, która kontrastowała z złożonością wczesnych komputerów. Język unikał skomplikowanych paradygmatów, skupiając się na sekwencyjnym przetwarzaniu danych. To było idealne dla finansu, gdzie modele opierały się na liniowych równaniach i iteracjach.
W praktyce prostota ta objawiała się w łatwości debugowania. Błędy w symulacjach ryzyka, jak niepoprawne założenia o korelacji aktywów, były łatwe do zlokalizowania dzięki czytelnemu kodowi. Analitycy mogli szybko modyfikować parametry, np. zmieniając zmienność rynku w modelu Black-Scholesa – prototypie, który później ewoluował w opcje cenowe.
Ta cecha przyspieszyła decyzje biznesowe w Wall Street. W latach 70. banki inwestycyjne, jak Goldman Sachs, używały Fortrana do symulacji stresowych, testując portfele na hipotetyczne kryzysy. Czas odpowiedzi skrócił się z miesięcy do dni, co dało przewagę konkurencyjną. Fortran stał się wzorem dla języków biznesowych, podkreślając, że efektywność liczy się bardziej niż elegancja.
Wpływ na decyzje był widoczny w korporacjach. Na przykład, w przemyśle naftowym, gdzie finanse mieszały się z eksploracją, Fortran modelował ryzyko wierceń, integrując dane geologiczne z prognozami cen ropy. To nie tylko zminimalizowało straty, ale też zoptymalizowało inwestycje, stając się modelem dla dzisiejszego risk managementu.
Dziedzictwo Fortrana we współczesnych narzędziach analitycznych
Choć Fortran ewoluował – najnowsza wersja, Fortran 2018, dodaje obiektowość i równoległość – jego duch przetrwał w nowoczesnych systemach. Języki jak Python czy R czerpią z jego prostoty w przetwarzaniu numerycznym, a biblioteki takie jak NumPy w Pythonie bezpośrednio nawiązują do fortanowych macierzy.
W finansach Fortran nadal jest używany w high-performance computing, np. w symulacjach HFT (high-frequency trading). Narzędzia jak MATLAB czy SAS wywodzą się z fortanowej tradycji, automatyzując te same symulacje ryzyka, ale z graficznymi interfejsami. Jego rola w modelowaniu, np. w Value at Risk (VaR), pozostaje fundamentem regulacji jak Bazylea III.
Fortran nauczył branżę, że język programowania musi służyć matematyce finansowej. Dziś, w erze big data, jego prostota inspiruje AI w prognozowaniu rynków, pokazując, jak 1957 rok ukształtował przyszłość. Bez Fortrana symulacje finansowe pozostałyby w sferze teorii, a decyzje biznesowe – w sferze intuicji. Ten język nie tylko zautomatyzował obliczenia, ale też demokratyzował analizę, czyniąc ją dostępną dla zwykłych analityków.
Informacja: Artykuł (w szczególności treści i obrazy) powstał w całości lub w części przy udziale sztucznej inteligencji (AI). Niektóre informacje mogą być niepełne lub nieścisłe oraz zawierać błędy i/lub przekłamania. Publikowane treści mają charakter wyłącznie informacyjny i nie stanowią porady w szczególności porady prawnej, medycznej ani finansowej. Artykuły sponsorowane i gościnne są przygotowywane przez zewnętrznych autorów i partnerów. Redakcja nie ponosi odpowiedzialności za aktualność, poprawność ani skutki zastosowania się do przedstawionych informacji. W przypadku decyzji dotyczących zdrowia, prawa lub finansów należy skonsultować się z odpowiednim specjalistą.
Traditional detailed engraving illustration with modern elements, etched lines, high contrast black and white, meticulous cross-hatching to create depth, printed on aged parchment paper of: Traditional detailed engraving illustration with modern elements, etched lines, high contrast black and white, meticulous cross-hatching to create depth, printed on aged parchment paper of: A historical scene depicting the birth of Fortran in 1957 at IBM labs, with John Backus and his team of programmers working on early computers like the IBM 704, punch cards labeled with simple Fortran code such as DO loops and matrix operations, transitioning to financial applications: analysts running Monte Carlo simulations of stock prices, risk models with covariance matrices and probability distributions, overlaid graphs of investment portfolios, cash flow forecasts, and insurance actuarial tables, symbolizing the shift from manual ledger calculations and mechanical calculators to automated business decisions in banking and Wall Street environments. Illustration: copperplate etching texture, ink lines, dramatic shading, artistic style, deep focus, museum quality print with humorous twist. Illustration: copperplate etching texture, ink lines, dramatic shading, artistic style, deep focus, museum quality print with humorous twist.
Polecamy: Technologie IT – od liczydła do komputerów